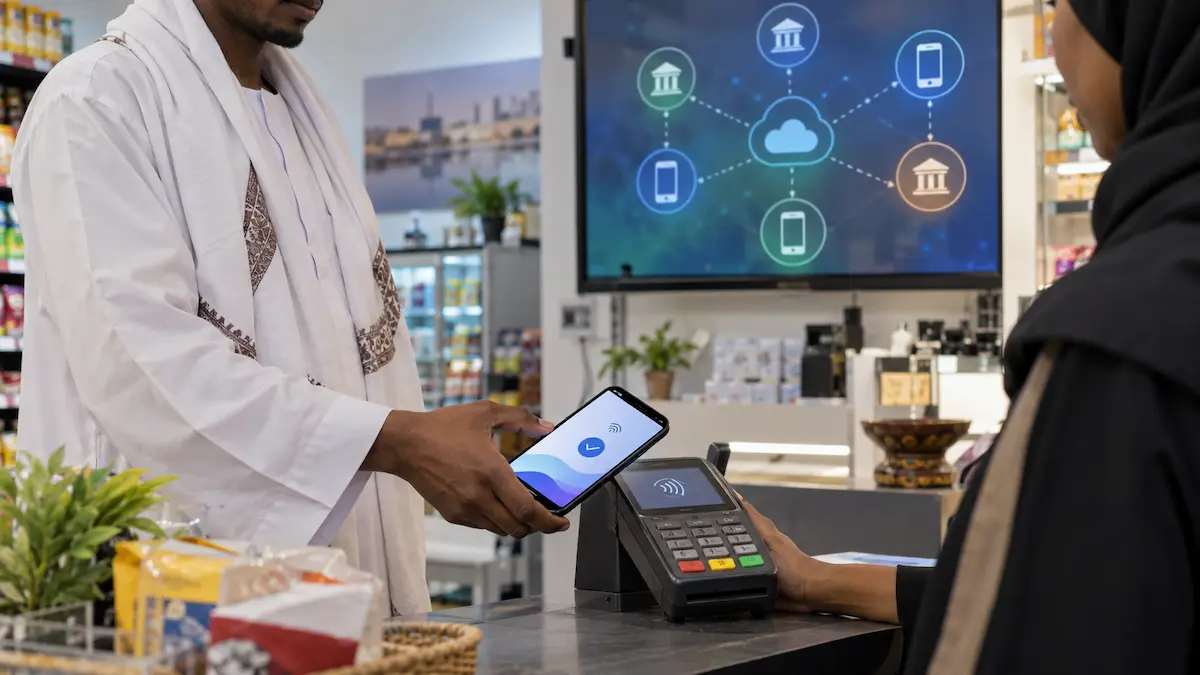
نظام المدفوعات الفورية القومي يدخل مرحلة مهمة في السودان، بعد انتهاء المهلة المحددة للشركات لتقديم عروض تنفيذ المنصة الجديدة التي يريد بنك السودان المركزي أن تصبح بنية مشتركة للتحويلات الرقمية داخل البلاد. المشروع لا يتعلق بإطلاق تطبيق مصرفي آخر، بل بإنشاء شبكة مركزية تستطيع مستقبلاً تمرير الأموال بين الأفراد والبنوك والشركات والجهات الحكومية في الزمن الحقيقي تقريبًا.
وفي 16 سبتمبر 2026 انتهت المهلة الممددة لاستقبال العروض الفنية والمالية لتنفيذ المشروع المعروف اختصارًا باسم NIPS، بعدما دعا بنك السودان شركات متخصصة في التقنيات المالية وأنظمة الدفع إلى المنافسة على بناء الحل البرمجي.
وتكشف وثيقة طلب العروض الصادرة عن البنك أن الطموح أكبر من مجرد تسريع التحويل بين حسابين.
النظام المقترح مصمم للعمل على مدار الساعة تقريبًا، وربط مؤسسات مالية مختلفة، واستخدام معايير حديثة لتبادل بيانات المدفوعات، وتقديم واجهات تقنية تسمح بربط الخدمات والتطبيقات المختلفة بالشبكة القومية.
إذا انتقل المشروع من التصميم إلى التشغيل كما هو مخطط، فقد يمثل أحد أكبر التغييرات في البنية التحتية للمدفوعات السودانية خلال السنوات الأخيرة.
ما الفرق بين NIPS وتطبيق مصرفي؟
السودانيون يستخدمون بالفعل تطبيقات بنكية ومحافظ وخدمات دفع مختلفة.
لذلك قد يبدو السؤال منطقيًا: لماذا يحتاج السوق إلى نظام جديد؟
الفرق أن التطبيق يمثل واجهة يستخدمها العميل، بينما نظام المدفوعات الفورية يعمل في طبقة أعمق من البنية المالية.
يمكن تشبيه الأمر بالطرق.
كل بنك أو محفظة قد يمتلك مركبته الخاصة، لكن قيمة الشبكة ترتفع عندما توجد طرق مشتركة تسمح لهذه المركبات بالوصول إلى بعضها بسهولة.
الهدف من NIPS هو إنشاء هذه الطبقة المشتركة، بحيث تستطيع الجهات المشاركة إرسال واستقبال المدفوعات عبر منظومة وطنية مترابطة بدل الاعتماد على شبكات منفصلة لا تتواصل دائمًا بالمرونة نفسها.
وتنص المواصفات التي نشرها بنك السودان على ضرورة قابلية النظام للتشغيل البيني مع أنظمة الدفع والتسوية الموجودة في البلاد.
وهذه الكلمة، “التشغيل البيني”، ربما تكون أهم جزء في المشروع كله.
الأموال تصل في الزمن الحقيقي
يستهدف البنك أن تتم عملية إرسال رسالة الدفع وإتاحة الأموال للمستفيد في الزمن الحقيقي أو ما يقاربه.
أي أن فكرة النظام تقوم على التحويل الفوري، وليس إرسال عملية تنتظر دورة تسوية طويلة قبل أن تصل قيمتها النهائية للطرف الآخر.
كما تطلب المواصفات توفير الخدمة على أساس قريب قدر الإمكان من 24 ساعة يوميًا وسبعة أيام أسبوعيًا.
هذه النقطة قد تغير تجربة الاستخدام بصورة كبيرة.
ففي النظام الفوري لا تصبح نهاية ساعات العمل المصرفي بالضرورة نهاية القدرة على إرسال الأموال.
المستخدم قد يحتاج إلى دفع قيمة مشتريات أو تحويل مبلغ لشخص آخر مساءً أو خلال عطلة، بينما تحتاج الشركات إلى تسوية مبالغ طوال ساعات نشاطها.
النظام الذي يعمل بصورة مستمرة يجعل البنية المصرفية أقرب إلى طبيعة الاقتصاد الرقمي الذي لا يتوقف بانتهاء دوام الفرع.
شخص لشخص.. ومن المواطن إلى الحكومة
وثيقة المشروع تحدد أنواعًا متعددة للمدفوعات.
تشمل التحويل من شخص إلى شخص، ومن الشخص إلى الشركات، ومن الشخص إلى الجهات الحكومية، والعكس.
هذه البنية تفتح استخدامات أوسع من التحويلات الشخصية.
يمكن مستقبلاً أن تمر عبر النظام مدفوعات المتاجر والخدمات والرسوم والمعاملات الحكومية، إذا جرى ربط الجهات المعنية به.
وهنا تظهر القيمة الحقيقية لنظام وطني مشترك.
فكلما زاد عدد البنوك ومؤسسات الدفع والخدمات المتصلة به، قل احتياج المستخدم إلى التفكير في الجهة التي يستخدمها الطرف الآخر قبل إجراء المعاملة.
بدل السؤال: “أي تطبيق عندك؟”، تصبح المسألة أقرب إلى السؤال: “إلى أي حساب أو معرف أرسل؟”.
رقم الهاتف قد يصبح مفتاح التحويل
من المتطلبات الفنية المثيرة للاهتمام في وثيقة المشروع دعم ما يسمى بالمعرفات البديلة أو Proxy Identifiers.
الفكرة ببساطة هي ألا يضطر المستخدم دائمًا إلى حفظ رقم حساب مصرفي طويل.
يمكن لأنظمة الدفع الحديثة ربط الحساب بمعرف أسهل للاستخدام، مثل رقم هاتف أو معرف آخر معتمد.
وثيقة البنك لا تحصر جميع الأشكال التي ستستخدم نهائيًا، لكنها تطلب قدرة النظام على دعم أنواع متعددة من هذه المعرفات.
هذه الوظيفة تبدو صغيرة تقنيًا، لكنها مهمة لتجربة المستخدم.
فالتحويل الرقمي ينتشر بصورة أسرع عندما تكون العملية سهلة وواضحة ولا تحتاج إلى إدخال سلسلة طويلة من الأرقام في كل مرة.
عشرة ملايين مستخدم في الحسابات التقنية
وثيقة طلب العروض تكشف أيضًا عن حجم النظام الذي يفكر فيه البنك.
من بين الأهداف الفنية تطوير تطبيقات سهلة الاستخدام تستطيع خدمة أكثر من عشرة ملايين مستخدم، مع استهداف تنفيذ تدفقات الدفع في أقل من خمس ثوان.
وهذا لا يعني أن عشرة ملايين شخص سيستخدمون المنصة فور تشغيلها.
الرقم يمثل قدرة وحجمًا مستهدفين في التصميم حتى لا يُبنى النظام لعدد صغير ثم يصل سريعًا إلى حدوده التقنية.
الأنظمة الوطنية تحتاج إلى التفكير منذ البداية في ملايين المستخدمين وملايين المعاملات المحتملة، إضافة إلى الارتفاع المفاجئ في الاستخدام خلال أوقات معينة.
فالمنصة التي تعمل بصورة جيدة مع مئة ألف مستخدم قد تواجه وضعًا مختلفًا تمامًا عندما يصل العدد إلى الملايين.
معيار عالمي خلف الرسالة المالية
طلب بنك السودان أن يدعم النظام معيار ISO 20022 حيثما ينطبق.
بالنسبة للمستخدم العادي يبدو الاسم تقنيًا جدًا، لكنه يؤدي وظيفة مهمة.
هذا المعيار ينظم الطريقة التي تنتقل بها معلومات المدفوعات بين الأنظمة المالية، ويسمح بحمل بيانات أكثر تنظيمًا داخل الرسالة المالية.
كلما كانت البيانات موحدة وواضحة، أصبح من الأسهل على الأنظمة المختلفة فهم بعضها، وتسوية المعاملات، ومطابقة المدفوعات، وبناء خدمات جديدة فوق الشبكة.
المسألة هنا تشبه جعل المؤسسات المختلفة تتحدث اللغة التقنية نفسها.
وهذا مهم بصورة خاصة عندما لا يكون الهدف بناء تطبيق منفرد، بل شبكة تتصل ببنوك ومؤسسات دفع وأنظمة أخرى.
السودان يبني أكثر من طبقة للدفع الرقمي
NIPS لا يأتي وحده.
خلال 2026 اتخذ بنك السودان خطوات أخرى في تنظيم المدفوعات، من بينها إصدار ضوابط لخدمة USSD عبر الهاتف المحمول.
الهدف المعلن لهذه الخدمة هو إتاحة قناة دفع آمنة ومنخفضة التكلفة للأشخاص الذين لا يملكون هواتف ذكية أو لا يتوفر لديهم اتصال إنترنت.
وهذه نقطة شديدة الأهمية في السوق السوداني.
التحول الرقمي لا ينجح إذا كان الوصول إليه مشروطًا بامتلاك أحدث هاتف أو اتصال مستقر بالإنترنت.
لذلك يمكن النظر إلى البنية الجديدة باعتبارها مكونة من طبقات مختلفة: تطبيقات للهواتف الذكية، خدمات تعمل عبر الرموز القصيرة، مؤسسات دفع مرخصة، ثم شبكة قومية في الخلفية تساعد هذه الجهات على تبادل الأموال.
ثمانية مزودين للدفع عبر الموبايل
القائمة الحالية لبنك السودان تضم ثماني مؤسسات مرخصة للدفع عبر الهاتف المحمول، تحمل علامات من بينها MoMo وSudanPay وCashi وBravo وZikher وSAH وBede وNil Pay.
كما توجد شركات مرخصة لتشغيل محولات المعاملات المالية.
وجود هذا العدد يجعل مسألة الربط بين المؤسسات أكثر أهمية.
المنافسة بين التطبيقات مفيدة، لكن السوق لا يحتاج بالضرورة إلى جزر رقمية منفصلة.
المستخدم يستفيد أكثر عندما يستطيع اختيار الخدمة التي تناسبه ثم التعامل بسهولة مع مستخدمي الخدمات الأخرى.
وهنا يمكن أن يصبح نظام المدفوعات الفورية القومي العمود الذي يربط أجزاء السوق بدل أن يحاول استبدالها.
التحدي ليس البرمجيات وحدها
بناء نظام بهذا الحجم ليس مجرد شراء برنامج وتركيبه على خوادم.
المدفوعات تتعامل مباشرة مع أموال الناس، ولذلك تصبح الاستمرارية والأمن والدقة عناصر لا يمكن التساهل فيها.
بنك السودان يطلب في وثيقة المشروع مستوى مرتفعًا من التوافر، وآليات للتعافي من الأعطال، وأمنًا مؤسسيًا، وربطًا مع الأنظمة القائمة، وسيطرة كاملة للبنك على البيانات الناتجة عن المشروع.
أي توقف طويل قد يعطل تجارة وتحويلات ومدفوعات يومية.
وأي ضعف أمني في شبكة وطنية للدفع يمكن أن تكون آثاره أكبر كثيرًا من عطل تطبيق فردي.
لهذا فإن الاختبار الحقيقي للمشروع لن يكون فقط مدى سرعة المعاملة، بل مدى قدرته على الاستمرار بثبات عندما تصبح ملايين العمليات معتمدة عليه.
هل تختفي التطبيقات الحالية؟
الأقرب تقنيًا هو العكس.
وجود شبكة وطنية مشتركة لا يعني بالضرورة أن تختفي تطبيقات البنوك أو المحافظ.
يمكن أن تبقى التطبيقات واجهات مختلفة للمستخدم، بينما تعمل شبكة المدفوعات الفورية خلفها لتسهيل انتقال الأموال بين الجهات.
وهذا النموذج هو ما يمنح العميل حرية أكبر.
البنك يستطيع تطوير تجربته الخاصة، والمحفظة تستطيع تقديم خدماتها، والتاجر يستطيع اختيار مزوده، بينما تبقى القدرة على إرسال الأموال عبر النظام المشترك هي العنصر الذي يجمع الجميع.
نجاح هذا النموذج يعتمد في النهاية على قواعد المشاركة والتكامل والرسوم وتجربة المستخدم التي ستُعتمد عند التشغيل.
من المناقصة إلى الاختبار الحقيقي
انتهاء استقبال العروض في 16 سبتمبر لا يعني أن النظام أصبح جاهزًا للاستخدام.
هذه مرحلة ضمن طريق أطول يشمل تقييم العروض واختيار الحل، ثم التنفيذ والربط والاختبارات وإعداد المؤسسات المشاركة قبل التشغيل.
لذلك سيكون من المبكر الحديث عن موعد نهائي للاستخدام العام ما لم يعلنه بنك السودان رسميًا.
لكن وثائق المشروع تكشف بالفعل اتجاهًا واضحًا.
الهدف لم يعد مجرد زيادة عدد تطبيقات الدفع في السودان.
المرحلة التالية هي بناء البنية التي تجعل هذه الخدمات تتحدث مع بعضها بسرعة وأمان.
وإذا تحقق ذلك، فإن التحول الأكبر لن يكون وجود زر جديد على الهاتف.
سيكون في شيء لا يراه المستخدم أصلًا: شبكة تعمل في الخلفية وتجعل انتقال المال بين طرفين، مهما اختلف مزود الخدمة، عملية تحدث في ثوانٍ.
المصادر:
- بنك السودان المركزي، وثيقة طلب عروض نظام المدفوعات الفورية القومي NIPS.
- بنك السودان المركزي، إعلان مناقصة تنفيذ NIPS وتحديث المهلة في سبتمبر 2026.
- بنك السودان المركزي، ضوابط خدمات USSD، مارس 2026.
- بنك السودان المركزي، قائمة شركات التقنيات المالية ومقدمي خدمات الدفع المرخصين.