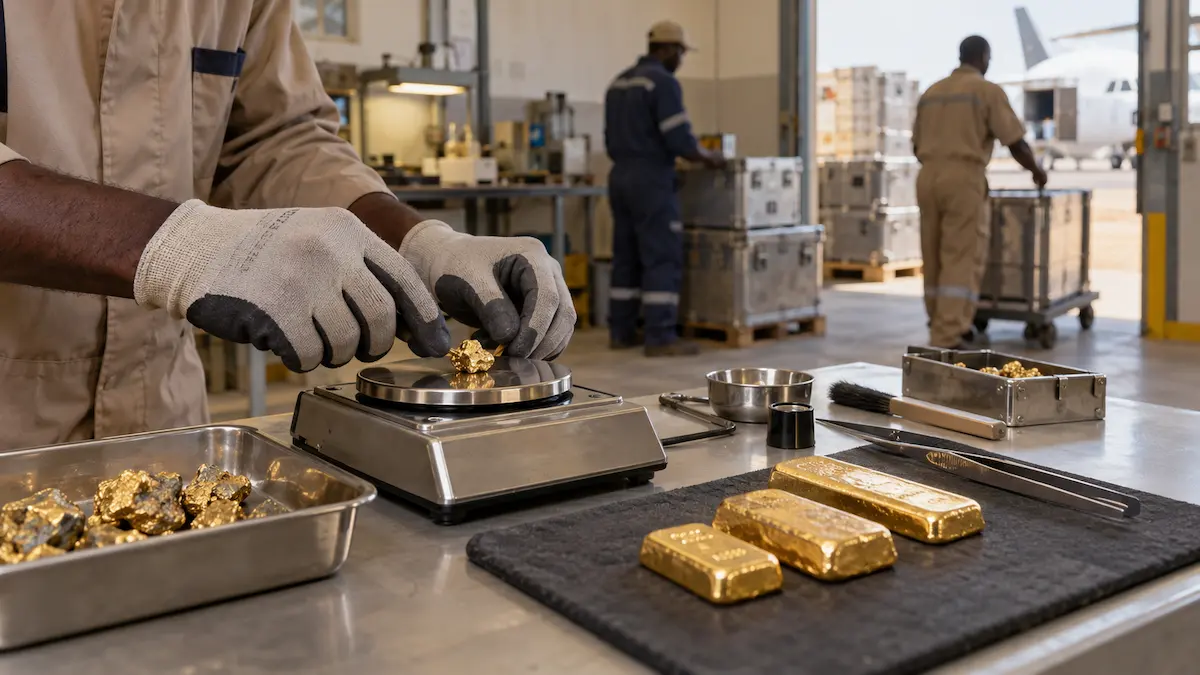
صادرات الذهب السوداني تتحرك هذا العام في اتجاه مختلف عن الصورة التي ظلت تلاحق القطاع لسنوات؛ إنتاج كبير يقابله جزء محدود يدخل عبر القنوات الرسمية. ومع تشديد الرقابة على التهريب، وتعديل سياسات شراء النقد الأجنبي، وارتفاع أسعار الذهب في الأسواق العالمية، أصبح السؤال الاقتصادي الأهم ليس كم ينتج السودان من الذهب، بل كم من هذا الذهب يتحول بالفعل إلى نقد أجنبي يدخل النظام المصرفي ويدعم الاقتصاد.
التحول اللافت ظهر بوضوح خلال الأشهر الماضية. ففي أغسطس 2026، أعلن وزير المعادن نور الدائم طه أن كمية الذهب التي صدرها السودان رسميًا خلال ستة أشهر عادتلت تقريبًا إجمالي ما صدره عبر القنوات الرسمية طوال عام 2025.
هذه المقارنة مهمة لأنها تكشف أن التحدي السوداني لم يكن دائمًا في الإنتاج وحده. فالبلاد أنتجت نحو 70 طنًا من الذهب خلال 2025 بحسب بيانات رسمية لقطاع المعادن، بينما ظلت الكميات التي مرت عبر الصادرات الرسمية أقل بكثير من الإنتاج الفعلي.
وهنا تكمن واحدة من أكبر المفارقات الاقتصادية في السودان: المورد موجود، والإنتاج قائم، والأسعار العالمية مرتفعة، لكن القيمة التي تدخل الاقتصاد الرسمي تعتمد على قدرة الدولة على جذب الذهب بعيدًا عن السوق الموازي والتهريب.
الذهب لم يعد مجرد سلعة تصدير
أهمية الذهب للاقتصاد السوداني أصبحت أكبر خلال السنوات الأخيرة، خصوصًا مع حاجة البلاد المستمرة إلى العملات الأجنبية لتمويل واردات أساسية تشمل الوقود والقمح والدواء ومدخلات الإنتاج.
كل كمية ذهب تعبر القنوات الرسمية يمكن أن تتحول إلى مورد من النقد الأجنبي. وكلما عادت حصائل الصادر إلى الجهاز المصرفي، ارتفعت قدرة المصارف على تمويل الاستيراد وتلبية جانب من الطلب الحقيقي على العملات الأجنبية.
لكن العلاقة ليست آلية.
ارتفاع صادرات الذهب لا يعني بالضرورة أن سعر الجنيه سيستقر مباشرة، كما لا يعني أن الأسواق ستشعر بالتحسن في اليوم التالي. التأثير يعتمد على حجم الحصائل التي تعود فعليًا إلى الداخل، وكيفية إدارتها، وحجم فاتورة الاستيراد، والطلب على العملات الأجنبية، والسياسات المالية والنقدية المصاحبة.
ولهذا ركزت وزارة المالية خلال الأشهر الماضية على ما سمته إحكام وصول حصائل الصادرات إلى القنوات الرسمية وربط معالجة سعر الصرف بزيادة الإنتاج والصادرات.
لماذا يهرب الذهب من السوق الرسمية؟
الذهب سلعة مختلفة عن كثير من الصادرات الأخرى. حجمه صغير مقارنة بقيمته، ويمكن نقله وتداوله بسرعة، كما أن فارقًا محدودًا في السعر بين السوق الرسمية والموازية قد يكون كافيًا لتغيير مسار التجارة.
إذا وجد المنتج أن السوق الموازي يدفع سعرًا أعلى بكثير من السعر الرسمي، يصبح من الصعب إقناعه ببيع إنتاجه للقنوات المنظمة بمجرد إصدار قرارات إدارية.
ولهذا اتجه بنك السودان المركزي إلى عنصر التحفيز إلى جانب الرقابة.
في مايو أصدر البنك منشورًا يتعلق بتحفيز حصائل صادرات الذهب الحر، ووضع آلية يومية لتسعير الذهب المعد للتصدير مرتبطة بالسعر العالمي. الهدف الاقتصادي من هذه الآلية واضح: تقليل الفجوة بين ما يحصل عليه المصدر رسميًا وما يمكن أن يجده خارج النظام المصرفي.
وفي الوقت نفسه، أصدرت وزارة المالية توجيهات لتعزيز عمليات الشراء الرسمية وتنظيم أسواق التعدين والحد من خروج الذهب عبر القنوات غير الرسمية.
المعادلة هنا دقيقة؛ لأن تشديد الرقابة وحده لا يكفي إذا ظل الفارق السعري كبيرًا، كما أن رفع السعر الرسمي وحده لن يحل المشكلة إذا استمرت قنوات التهريب والتداول غير المنظم.
سعر الصرف يدخل المعادلة
في 24 أغسطس، أصدر بنك السودان المركزي تعديلات جديدة تتعلق بسعر الصرف.
التعديلات سمحت للمصارف بتغيير أسعار الصرف المعلنة خلال اليوم بما يتناسب مع حركة العرض والطلب، كما سمحت للصرافات بإجراء تعديلات على أسعارها المعلنة وفق الضوابط.
هذه الخطوة مهمة لسوق الذهب تحديدًا.
كلما اقترب السعر الذي يستطيع المصدر الحصول عليه داخل الجهاز المصرفي من السعر الحقيقي للعملة في السوق، تراجعت الميزة التي يحصل عليها من بيع حصيلة الصادر خارج القنوات الرسمية.
ومن هنا يمكن فهم العلاقة بين ملفين قد يبدوان منفصلين: الذهب وسعر الصرف.
الدولة تريد الذهب داخل القنوات الرسمية حتى تحصل على النقد الأجنبي، والمصدر يريد سعرًا يجعل إدخال حصيلته عبر المصرف خيارًا اقتصاديًا منطقيًا.
نجاح السياسة يتوقف على قدرة الطرفين على الالتقاء عند هذه النقطة.
الأسعار العالمية تمنح السودان فرصة استثنائية
تأتي هذه التحركات في وقت يشهد فيه الذهب مستويات عالمية مرتفعة تاريخيًا.
وفي تداولات 15 سبتمبر 2026، ظل سعر الأونصة في الأسواق العالمية فوق مستوى 4,200 دولار، رغم تعرض المعدن لبعض الضغوط مع ارتفاع توقعات أسعار الفائدة الأمريكية.
بالنسبة لدولة منتجة مثل السودان، فإن ارتفاع السعر العالمي يضاعف أهمية كل طن يمر عبر القنوات الرسمية.
فالقضية ليست زيادة الإنتاج بأي ثمن، وإنما تعظيم العائد من الإنتاج الموجود بالفعل.
طن واحد يدخل السوق الرسمية عندما تكون أسعار الذهب مرتفعة يمكن أن يوفر حصيلة أكبر من الكمية نفسها في فترات انخفاض السعر. ولهذا فإن التوقيت الحالي يمنح السودان فرصة اقتصادية، لكنها فرصة قد تضيع إذا بقي جزء كبير من الإنتاج بعيدًا عن النظام المصرفي.
معركة الفجوة بين الإنتاج والصادر
الرقم الأكثر أهمية في قطاع الذهب ليس رقم الإنتاج منفردًا، بل الفارق بين الإنتاج والصادرات الرسمية.
إذا أنتج السودان عشرات الأطنان سنويًا بينما لا تصل سوى نسبة محدودة منها إلى القنوات الرسمية، فإن رفع الإنتاج وحده لن يعالج مشكلة النقد الأجنبي.
أما إذا استطاعت الدولة زيادة نسبة الذهب الذي يدخل التصدير الرسمي من الإنتاج الموجود أصلًا، فقد يتحقق أثر اقتصادي أسرع من انتظار اكتشافات أو مناجم جديدة.
ولهذا تحولت مكافحة تهريب الذهب إلى ملف اقتصادي وليس أمنيًا فقط.
وفي نهاية أغسطس، ناقشت لجنة حكومية مختصة مخالفات مرتبطة بتجارة النقد الأجنبي وحصائل الصادر والتهريب، ضمن مساعٍ لحماية الموارد التي يفترض أن تعود إلى الاقتصاد الرسمي.
هل يستطيع الذهب إنقاذ الجنيه؟
قد يكون الذهب أحد أقوى الأدوات المتاحة أمام السودان للحصول على النقد الأجنبي، لكنه ليس علاجًا منفردًا لكل مشكلات الاقتصاد.
استقرار العملة يحتاج أيضًا إلى زيادة الإنتاج الزراعي والصناعي، وتنويع الصادرات، وضبط فاتورة الواردات، وتحسين الإيرادات العامة، وبناء نظام مصرفي قادر على جذب الأموال التي تعمل خارجه.
والاعتماد المفرط على الذهب يحمل مخاطرة أخرى؛ فسعر المعدن تحدده أسواق دولية يمكن أن ترتفع أو تنخفض سريعًا.
لذلك فإن الاقتصاد الأكثر استقرارًا ليس الاقتصاد الذي يملك الذهب فقط، وإنما الذي يستخدم عائدات الذهب لتمويل قطاعات قادرة على الإنتاج والتصدير لاحقًا.
يمكن استخدام النقد الأجنبي الناتج عن الذهب لتوفير الوقود ومدخلات الزراعة والآلات واحتياجات الصناعة، فتتحول حصيلة مورد واحد إلى نشاط في قطاعات أخرى.
الفرصة الحقيقية
ما يحدث في 2026 يستحق المتابعة لأن السودان أمام فرصة نادرة تتقاطع فيها ثلاثة عوامل: ارتفاع عالمي في أسعار الذهب، زيادة في الصادرات الرسمية، ومحاولات لإعادة تنظيم سوق النقد الأجنبي وحصائل الصادر.
لكن الاختبار الحقيقي لن يكون في عدد القرارات الصادرة، بل في الأرقام التي ستظهر بنهاية العام.
إذا تقلصت الفجوة بين الإنتاج والصادرات الرسمية، وزادت الحصائل التي تدخل المصارف، وظهرت قدرة أكبر على تمويل الاحتياجات الأساسية دون ضغط متواصل على سوق العملات، عندها يمكن القول إن الذهب بدأ يتحول من ثروة تحت الأرض إلى أداة حقيقية للتعافي الاقتصادي.
أما إذا استمر الجزء الأكبر من الإنتاج في التحرك خارج القنوات المنظمة، فستظل المفارقة كما هي: بلد ينتج كميات كبيرة من أحد أغلى المعادن في العالم، بينما يظل اقتصاده يبحث عن النقد الأجنبي.
المصادر:
- بنك السودان المركزي، منشورات إدارة السياسات لعام 2026.
- وزارة المالية والتخطيط الاقتصادي السودانية.
- وزارة المعادن والبيانات الرسمية لقطاع التعدين.
- بيانات سوق الذهب العالمية المنشورة في 15 سبتمبر 2026.